19 ottobre 2026 — Economia, innovazione e sovranità digitale
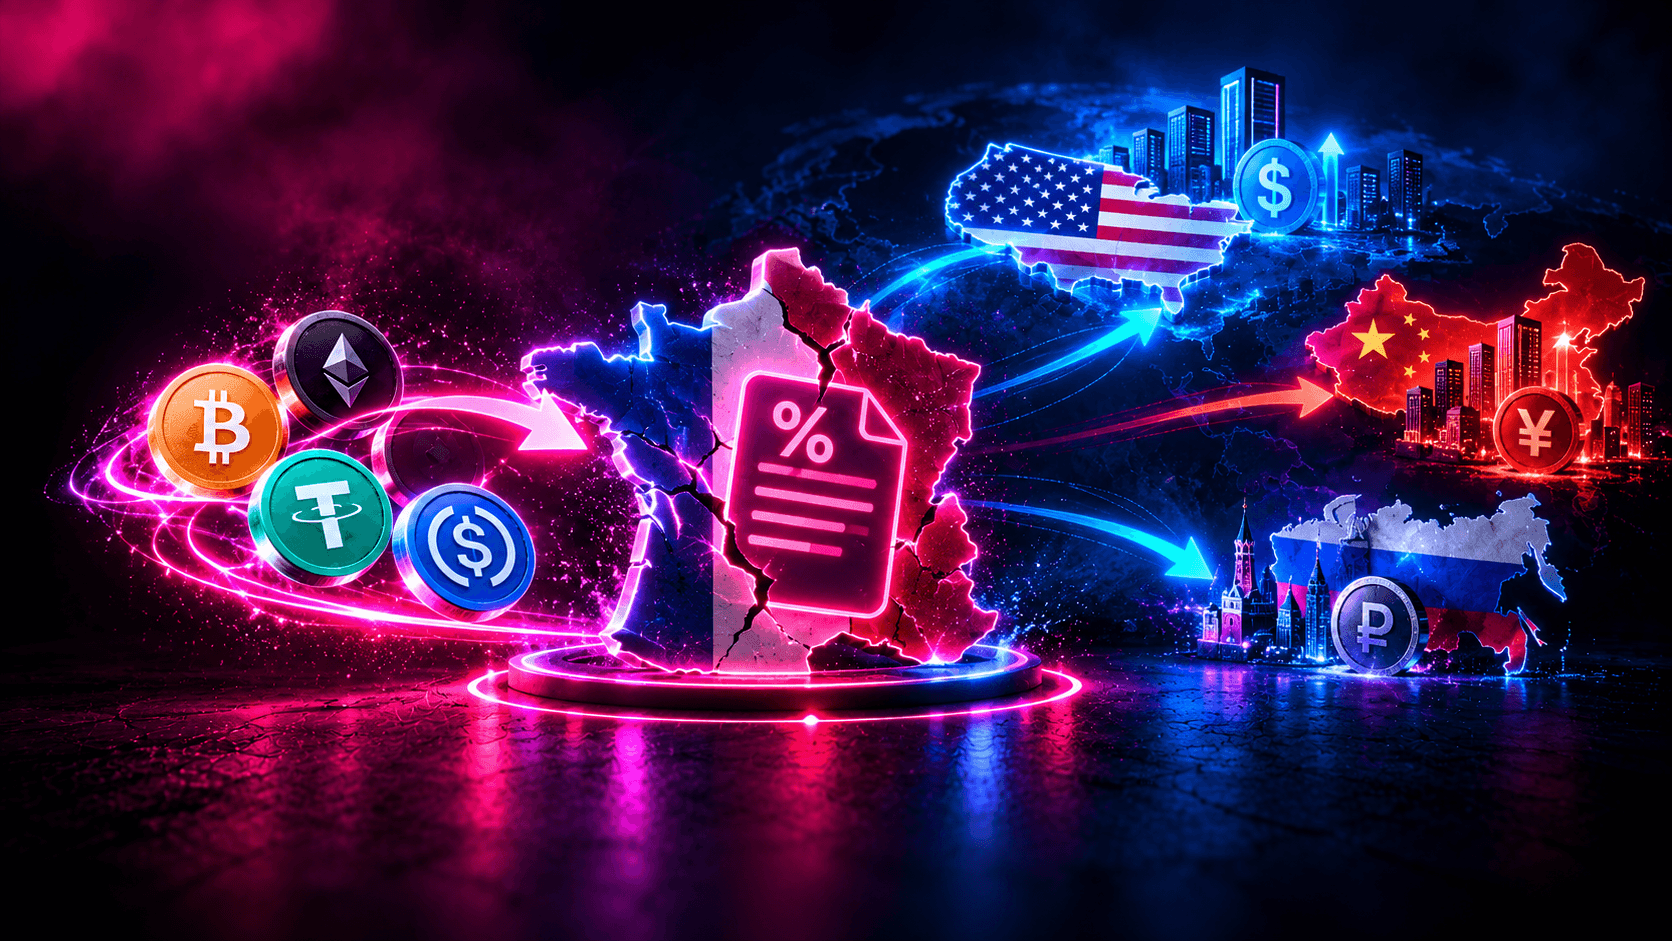
Mentre gli Stati Uniti organizzano la propria dominanza sulla finanza digitale, la Cina sviluppa le proprie infrastrutture monetarie e la Russia esplora nuovi circuiti di regolamento, la Francia prevede di tassare le conversioni da criptovalute a stablecoin.
Una decisione le cui conseguenze potrebbero superare di gran lunga il gettito fiscale atteso.
E un voto che pone una domanda fondamentale: la Francia desidera diventare un attore importante dell'Internet 3.0 o rimanere dipendente dalle infrastrutture sviluppate all'estero?
Iniziamo mettendoci nei panni di un deputato.
Da un punto di vista economico, a prima vista, questa misura può sembrare seducente.
Con un debito pubblico considerevole, deficit persistenti e finanze sotto pressione, cercare nuove entrate fiscali appare legittimo.
Perché non tassare le plusvalore realizzate sulle criptovalute quando vengono convertite in stablecoin? Perché mantenere un differimento d'imposta su alcune operazioni mentre lo Stato deve finanziare i propri servizi pubblici?
Sulla carta, il ragionamento può difendersi.
Ma una politica economica non si misura soltanto in base a ciò che porta la mattina dopo. Deve anche essere valutata attraverso la ricchezza che permetterà, o meno, di creare tra dieci anni.
Quanto renderebbe realmente questa tassa?
Quanto potrebbe costare indirettamente in investimenti abbandonati, imprese insediate all'estero, posti di lavoro non creati e innovazioni sviluppate fuori dalla Francia?
E soprattutto, perché introdurre un vincolo supplementare su un'industria ancora emergente, proprio nel momento in cui le grandi potenze mondiali cercano di padroneggiare le infrastrutture finanziarie di domani?
Una misura adottata con un solo voto di scarto
Il 16 ottobre 2026 l'Assemblée nationale ha adottato un emendamento volto a rendere imponibili alcune conversioni da crypto-asset a stablecoin, nell'ambito del progetto di legge finanziaria per il 2027.
Il risultato merita di essere esaminato.
Su 577 seggi all'Assemblée nationale, solo 100 deputati hanno preso parte alla votazione.
- 38 deputati hanno votato a favore.
- 37 deputati hanno votato contro.
- 25 deputati si sono astenuti.
Un solo voto di scarto.
Come sottolinea il Journal du Coin nel suo articolo del 17 ottobre, questa adozione particolarmente risicata si spiega in particolare con una bassa partecipazione al voto.
L'articolo rileva inoltre che diversi emendamenti che proponevano un trattamento fiscale più favorevole ai crypto-asset non hanno potuto essere difesi in aula, essendo i loro autori assenti.
Un elemento merita tuttavia di essere ricordato: il governo ha espresso parere sfavorevole a questa tassazione.
La misura non è quindi definitiva. Il voto previsto il 20 ottobre sulla parte delle entrate del bilancio 2027 costituisce una nuova tappa, prima del prosieguo della procedura parlamentare.
Ma questo primo voto solleva già interrogativi economici importanti.
Fonte: Journal du Coin — Taxe crypto : vos stablecoins taxés par 100 députés sur 577, 17 ottobre 2026.
1. Abbiamo già perso una parte dell'Internet 2.0. Vogliamo ricominciare?
Osserviamo semplicemente la nostra quotidianità.
I nostri motori di ricerca, i nostri social network, i nostri sistemi operativi mobili, le nostre piattaforme pubblicitarie e gran parte delle nostre infrastrutture cloud sono dominati da aziende americane.
Google, Apple, Microsoft, Amazon, Meta.
Queste aziende non si limitano a vendere servizi.
Controllano infrastrutture, captano una quota importante del valore economico e partecipano a definire gli standard tecnologici mondiali.
L'Europa ha prodotto belle aziende digitali. Ma non ha costruito altrettante piattaforme dominanti su scala mondiale.
Oggi si prepara una nuova trasformazione.
Con il Web3 diventa possibile trasferire valore direttamente su Internet, tokenizzare attivi, automatizzare regolamenti e sviluppare nuove infrastrutture finanziarie.
Dopo aver dipeso in larga misura dalle piattaforme americane per scambiare informazioni, dipenderemo domani dalle loro infrastrutture per scambiare valore?
È una delle questioni economiche fondamentali di questo decennio.
2. Gli Stati Uniti hanno capito che gli stablecoin sono uno strumento di potenza economica
Nel luglio 2025 gli Stati Uniti hanno adottato il GENIUS Act, un quadro federale destinato a regolamentare gli stablecoin di pagamento.
Questa legislazione prevede in particolare requisiti di riserve, trasparenza e conformità.
Ma la sua ambizione va oltre la protezione degli utenti.
Le autorità americane presentano esplicitamente gli stablecoin come un mezzo per rafforzare il ruolo internazionale del dollaro e sostenere la domanda di attivi finanziari americani.
In altre parole, Washington considera questi strumenti come un'infrastruttura strategica.
L'obiettivo non è solo permettere alle aziende americane di sviluppare nuovi prodotti.
Si tratta anche di rafforzare l'influenza del dollaro nell'economia digitale mondiale.
Mentre gli Stati Uniti strutturano la propria industria attorno a questa ambizione, la Francia prevede una misura suscettibile di rendere fiscalmente meno attrattivi alcuni usi degli stablecoin.
Le due politiche non sono direttamente comparabili: una disciplina principalmente l'emissione degli stablecoin, l'altra riguarda la fiscalità di alcune conversioni.
Ma i loro orientamenti economici meritano di essere confrontati.
Gli Stati Uniti cercano di fare degli stablecoin un relais della propria potenza monetaria. La Francia deve chiedersi se la propria fiscalità favorirà o complicherà lo sviluppo dei propri attori.
3. Anche Cina e Russia avanzano, ma secondo altri modelli
Sarebbe inesatto affermare che la Cina incoraggi liberamente le criptovalute.
Pechino mantiene un approccio restrittivo nei confronti dei crypto-asset privati, sviluppando al contempo infrastrutture di pagamento digitale, in particolare attorno allo yuan digitale.
Il suo obiettivo è diverso da quello degli Stati Uniti: conservare un controllo statale significativo sui circuiti monetari.
La Russia esplora, dal canto suo, usi regolamentati degli attivi digitali per alcuni regolamenti internazionali, in particolare in un contesto di restrizioni finanziarie e sanzioni.
Questi modelli presentano limiti e rischi propri. Non devono essere confusi con un ambiente aperto all'innovazione privata.
Ma illustrano una realtà fondamentale.
Le grandi potenze considerano ormai le infrastrutture monetarie digitali come una posta in gioco strategica.
La loro competizione riguarda i sistemi di regolamento, le monete, le tecnologie, gli standard e i flussi finanziari internazionali.
La Francia non può esaminare questa trasformazione unicamente sotto l'angolo delle entrate fiscali supplementari.
4. Molti francesi hanno già investito in questa industria
È un punto troppo spesso dimenticato.
Dietro le parole Bitcoin, blockchain, stablecoin e Web3 esistono investitori francesi, imprenditori, sviluppatori, ingegneri e aziende.
Privati hanno impegnato una parte del proprio risparmio in attivi digitali.
Imprenditori hanno investito le proprie risorse personali per creare società.
Team hanno dedicato diversi anni allo sviluppo di portafogli digitali, soluzioni di pagamento, piattaforme e protocolli.
Investitori privati finanziano aziende che a volte non generano ancora profitti, ma che cercano di costruire le infrastrutture di domani.
Tutti questi investimenti comportano rischi importanti. Non tutti saranno redditizi.
Ma partecipano all'emergere di un'industria.
Una modifica fiscale che tocchi le conversioni verso gli stablecoin potrebbe interessare alcuni di questi investitori e modificare il loro modo di utilizzare gli attivi digitali.
La questione merita quindi di essere posta: si è valutato sufficientemente l'effetto potenziale di questa misura sui capitali privati già impegnati nell'ecosistema francese?
5. Tassare una conversione potrebbe complicare la gestione degli investimenti
Prendiamo un esempio semplice.
Un privato investe 30 000 € in Bitcoin.
Qualche anno dopo i suoi attivi valgono 70 000 €.
Decide di convertire la propria posizione in USDC per ridurre la propria esposizione alla volatilità.
Non desidera necessariamente ritirare il proprio denaro sul conto bancario.
Vuole conservare i propri fondi nell'ecosistema digitale, eventualmente per reinvestirli più tardi.
Oggi, sotto il regime generale applicabile ai privati, gli scambi tra attivi digitali beneficiano in principio di un differimento d'imposta.
Se la conversione verso alcuni stablecoin diventasse imponibile, questo privato potrebbe dover versare un'imposta sulla propria plusvalore di 40 000 €.
Con un tasso indicativo del 31,4 %, ciò rappresenterebbe 12 560 € di imposta, fatte salve la sua situazione fiscale e le modalità definitive della legge.
Questo scenario è presentato anche dal Journal du Coin per illustrare l'impatto potenziale dell'emendamento.
Ciò non significherebbe che l'investitore non avrebbe alcuna liquidità: gli stablecoin possono essere convertiti in euro.
Ma potrebbe essere costretto a mobilizzare una parte del proprio capitale per saldare un obbligo fiscale che non aveva previsto a questa tappa della propria strategia.
La possibile conseguenza sarebbe una diminuzione della sua capacità di reinvestimento.
E quando questa situazione riguarda un gran numero di investitori, può avere ripercussioni sulla liquidità e sul finanziamento dell'ecosistema.
6. Un'entrata fiscale immediata non è necessariamente un guadagno economico duraturo
Lo Stato deve finanziare le proprie spese.
È un'evidenza.
Ma ogni nuova tassa dovrebbe essere oggetto di un'analisi economica completa.
Quante entrate supplementari genererebbe?
Quanti contribuenti sarebbero interessati?
Quali comportamenti modificherebbe?
Quota parte delle operazioni verrebbe rinviata, abbandonata o realizzata secondo altre modalità?
E quali sarebbero gli effetti sulle aziende francesi che dipendono da questi usi?
Non basta constatare che un'operazione diventerebbe imponibile per dedurne che le entrate fiscali aumenterebbero nelle proporzioni sperate.
I contribuenti adattano i loro comportamenti, e i mercati evolvono.
Ciò non dimostra che questa tassa ridurrebbe le entrate pubbliche a lungo termine.
Ma giustifica un vero studio d'impatto.
Una politica fiscale non dovrebbe essere giudicata unicamente sul suo rendimento teorico, ma sul suo effetto economico globale.
7. Le aziende francesi potrebbero subire uno svantaggio competitivo
Un'azienda Web3 francese non è in concorrenza solo con le aziende del proprio dipartimento o del proprio paese.
Opera su un mercato mondiale.
I suoi concorrenti possono essere insediati negli Stati Uniti, a Singapore, in Svizzera o in altri paesi europei.
Le differenze fiscali non determinano da sole il luogo di insediamento di un'azienda.
Ma influenzano l'attrattività dei mercati, le decisioni d'investimento e l'esperienza proposta agli utenti.
Un'azienda francese potrebbe così sviluppare una tecnologia performante incontrando al contempo maggiori difficoltà a farla adottare da alcuni utenti nazionali.
Sarebbe paradossale sostenere pubblicamente l'innovazione creando al contempo vincoli supplementari su alcuni dei suoi usi fondamentali.
8. Gli stablecoin potrebbero diventare un'infrastruttura essenziale del commercio digitale
Gli stablecoin non servono solo ad acquistare e vendere criptovalute.
Possono facilitare regolamenti internazionali, trasferimenti di fondi e alcune operazioni automatizzate.
Costituiscono inoltre una componente importante di numerose applicazioni finanziarie decentralizzate.
In alcuni modelli potrebbero permettere a commercianti e aziende di beneficiare di nuovi circuiti di pagamento.
La fiscalità proposta non tasserebbe automaticamente ogni pagamento o trasferimento di stablecoin.
Bisogna essere precisi su questo punto.
D'altra parte, se l'accesso a questi strumenti richiede conversioni generatrici d'imposizione, ciò potrebbe complicare alcuni percorsi utente.
Una tecnologia di pagamento deve essere semplice da comprendere e da utilizzare.
Più il suo funzionamento diventa complesso, più la sua adozione può incontrare ostacoli.
9. La Francia rischia di finanziare indirettamente l'ecosistema dei propri concorrenti
Immaginiamo che una parte degli imprenditori francesi decida di sviluppare le proprie attività all'estero.
Immaginiamo che alcuni investitori privilegino strutture estere o mercati con un ambiente fiscale giudicato più prevedibile.
Immaginiamo che talenti francesi raggiungano aziende americane piuttosto che partecipare allo sviluppo di società locali.
Questi scenari non sono conseguenze automatiche dell'emendamento.
Ma rappresentano rischi economici da esaminare.
Un'azienda che si sviluppa all'estero può crearvi posti di lavoro, investire i propri profitti e concentrare la propria proprietà intellettuale.
Le tecnologie continueranno a esistere.
Gli utenti continueranno a utilizzare infrastrutture digitali.
La questione sarà sapere dove si situerà la creazione di valore.
Se non costruiamo sufficientemente i nostri attori, rischiamo di diventare essenzialmente i clienti delle infrastrutture sviluppate da altri.
È già una parte della storia dell'Internet 2.0.
10. L'Internet 3.0 si costruirà con o senza la Francia
La blockchain non aspetterà che tutti i paesi abbiano trovato il regime fiscale ideale.
Le aziende continueranno a innovare.
Gli investitori continueranno a finanziare progetti.
Le infrastrutture di pagamento evolveranno.
La tokenizzazione progredirà nei settori in cui apporta un vero valore economico.
Gli stablecoin continueranno a essere oggetto di sperimentazioni e sviluppi, in quadri regolamentari molto diversi.
La Francia dispone di competenze riconosciute e di un ecosistema imprenditoriale capace di partecipare a questa evoluzione.
Beneficia inoltre del quadro europeo MiCA, che può contribuire a rafforzare la certezza giuridica del settore.
Ma la regolamentazione e la fiscalità devono funzionare in modo coerente.
La posta in gioco non è eliminare ogni tassazione dei guadagni legati ai crypto-asset.
La posta in gioco è determinare in quale momento l'imposta deve essere esigibile, su quali operazioni e con quali conseguenze per gli utenti e le aziende.
Perché se l'Internet 2.0 è stato largamente dominato dagli Stati Uniti, nulla obbliga l'Europa a riprodurre questo scenario con l'Internet 3.0.
A condizione di darle i mezzi per sviluppare le proprie aziende.
Conclusione — Non sacrifichiamo gli investimenti di domani alle entrate di oggi
Possiamo comprendere la volontà di cercare entrate fiscali supplementari.
Possiamo comprendere l'obiettivo di trattare equamente le diverse categorie di plusvalore.
Possiamo anche comprendere la necessità di lottare contro gli abusi.
Ma questi obiettivi non esimono dal valutare le conseguenze economiche di una misura.
Alla Francia non mancano solo entrate fiscali.
Ha anche bisogno di crescita, capitali privati, aziende tecnologiche, posti di lavoro qualificati e infrastrutture capaci di rivaleggiare con quelle delle grandi potenze.
E a queste poste in gioco economiche si aggiunge un problema spesso sottovalutato: il vero grattacapo fiscale che questa riforma potrebbe generare.
Un grattacapo fiscale supplementare per i francesi
Oggi la fiscalità dei crypto-asset è già particolarmente complessa per molti privati.
Bisogna seguire i propri acquisti, le cessioni imponibili, il valore globale del proprio portafoglio, le plusvalenze e minusvalenze, i giustificativi delle transazioni e gli eventuali obblighi dichiarativi relativi ai conti esteri.
Con questa nuova misura, anche le conversioni verso alcuni stablecoin potrebbero diventare eventi imponibili.
Immaginiamo un investitore che realizza diverse decine, o addirittura diverse centinaia, di operazioni all'anno.
Acquista Bitcoin, scambia contro Ethereum, converte una parte dei propri attivi in USDC, reinveste, poi torna temporaneamente in stablecoin.
Domani, alcune di queste conversioni potrebbero attivare obblighi fiscali supplementari.
Bisognerebbe allora identificare con precisione le operazioni interessate, determinare i valori da ritenere, calcolare i guadagni imponibili secondo le regole applicabili e conservare l'insieme dei giustificativi.
Il tutto in un ambiente in cui gli attivi possono circolare tra più piattaforme, portafogli e protocolli decentralizzati.
Per i privati ciò potrebbe significare più dichiarazioni complesse, rischi di errori e costi di accompagnamento contabile.
Per i professionisti del settore, più verifiche e riconciliazioni di transazioni.
E per l'amministrazione fiscale stessa, nuove operazioni da controllare, a volte in ambienti tecnici particolarmente complessi.
Una questione economica supplementare appare allora: quanto costerà realmente la gestione di questa nuova fiscalità, sia ai contribuenti che all'amministrazione?
Sarebbe necessario valutare questi costi di conformità e di controllo a fronte delle entrate fiscali attese.
Perché una tassa non diventa automaticamente efficace perché allarga la base imponibile.
Deve anche restare comprensibile, applicabile e proporzionata.
La posta in gioco supera largamente la fiscalità delle criptovalute
Il Web3 non costituisce una garanzia di prosperità. È un'industria emergente, con i suoi rischi, i suoi fallimenti e le sue opportunità.
Ma è proprio perché il suo futuro resta da costruire che le decisioni prese oggi possono avere conseguenze importanti.
Il voto del 20 ottobre non chiuderà necessariamente il dibattito legislativo.
Dovrebbe tuttavia essere l'occasione di una riflessione più ampia sul posto che la Francia desidera occupare nell'economia digitale mondiale.
Abbiamo già visto una gran parte del valore dell'Internet 2.0 concentrarsi negli Stati Uniti.
Creeremo le condizioni per partecipare alla costruzione dell'Internet 3.0, o rischieremo di guardare una nuova generazione di aziende mondiali svilupparsi altrove?
Questa questione merita più di una risposta strettamente di bilancio.
Perché la vera posta in gioco non è solo sapere quanto lo Stato potrebbe recuperare sugli investimenti realizzati ieri.
È anche sapere quanta ricchezza, quanti posti di lavoro, quante innovazioni e quante entrate fiscali la Francia sarà capace di generare domani.
L'economia digitale mondiale continuerà ad avanzare. La vera questione è sapere quale posto la Francia desidera prendervi.
Fonti